
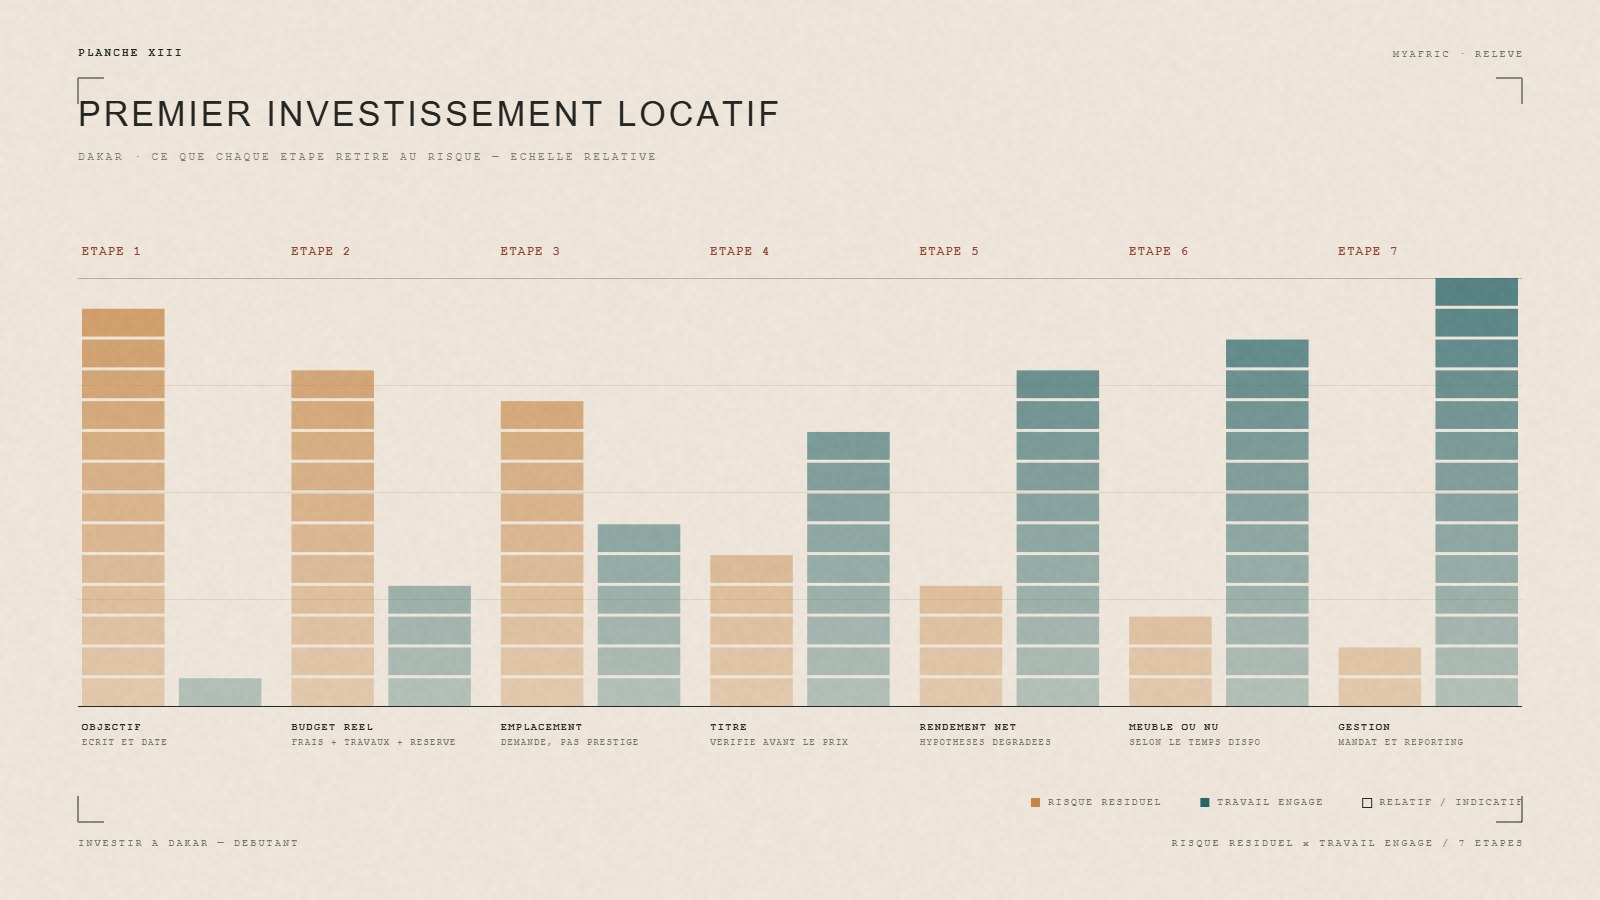
Investir dans la pierre à Dakar attire beaucoup de primo-investisseurs, et pour de bonnes raisons : un marché locatif tendu, une demande structurellement supérieure à l’offre, et un actif tangible que l’on peut visiter. Mais un premier investissement locatif ne se conduit pas comme un achat de résidence principale. Voici la méthode, étape par étape, et les erreurs qui coûtent le plus cher aux débutants.
Investir n’est pas acheter pour soi
La confusion de départ est presque toujours la même : appliquer à un investissement les critères d’un logement personnel. Un investisseur ne cherche pas le bien qui lui plaît, il cherche le bien qui se loue vite, se reloue facilement et s’entretient sans surprise.
| Critère | Achat pour habiter | Achat pour louer |
|---|---|---|
| Emplacement | Proximité de votre travail, de votre famille | Proximité des bassins d’emploi et des axes de transport |
| Typologie | Selon la taille de votre foyer | Selon la demande dominante du quartier |
| Finitions | Vos goûts | Neutres, robustes, faciles à remettre en état |
| Horizon | Long, affectif | Défini à l’avance, avec une stratégie de sortie |
| Critère de décision | Le coup de cœur | Le rendement net et la liquidité à la revente |
Si votre projet est d’abord d’occuper le logement, l’approche est différente et nous la traitons dans notre guide pour bien débuter dans l’immobilier au Sénégal. Cet article-ci porte sur l’investissement locatif.
Étape 1 — Définir l’objectif avant de regarder les annonces
Trois objectifs différents mènent à trois biens différents. Tranchez avant de visiter, pas après.
- Le revenu régulier. Vous cherchez un loyer stable et un locataire durable. Priorité à la demande de fond : quartiers résidentiels installés, typologies familiales, entretien simple.
- La valorisation. Vous pariez sur la hausse du secteur et acceptez un rendement locatif plus faible en attendant. Priorité aux zones en transformation, aux axes en cours d’aménagement, avec un horizon long.
- L’usage mixte. Vous voulez louer aujourd’hui et occuper le bien plus tard, souvent le cas des investisseurs de la diaspora. C’est le scénario le plus exigeant : il impose un bien qui soit à la fois locatif et compatible avec votre projet personnel.
Écrivez cet objectif noir sur blanc, avec un horizon en années. C’est ce document qui vous empêchera d’acheter par impulsion la troisième semaine de recherche.
Étape 2 — Construire le budget réel, pas le prix affiché
Le prix d’achat n’est qu’une partie de la mise de départ. Un budget d’investisseur additionne au minimum cinq blocs.
- Le prix du bien. Comparez-le au niveau du quartier plutôt qu’à votre ressenti : notre guide des prix de l’immobilier à Dakar par quartier permet de situer une annonce sur une échelle relative avant toute négociation.
- Les frais d’acquisition : émoluments, droits d’enregistrement, publicité foncière, débours. Ils s’expriment en pourcentage du prix et se demandent par écrit à l’étude.
- La remise en état avant la première mise en location : peinture, plomberie, électricité, menuiseries. Sur un bien ancien, c’est le poste le plus systématiquement sous-évalué.
- Le mobilier, si vous visez le meublé, avec son renouvellement à prévoir.
- La trésorerie de sécurité : au minimum plusieurs mois de charges et de taxes, pour absorber une vacance ou un impayé sans être contraint de brader.
Un investisseur débutant qui engage la totalité de son épargne dans le prix d’achat se retrouve sans marge dès la première réparation. La règle pratique est de ne jamais mobiliser le dernier tiers de sa capacité.
Étape 3 — Choisir l’emplacement selon la demande, pas selon le prestige
Le quartier le plus cher n’est pas le plus rentable. Les secteurs haut de gamme offrent des loyers élevés mais des prix d’entrée qui le sont davantage, et une clientèle plus étroite. Les secteurs intermédiaires, eux, combinent souvent un prix d’acquisition accessible et une demande locative continue.
Trois questions à poser pour chaque secteur envisagé :
- Qui loue ici, et pourquoi ? Familles installées, jeunes actifs, étudiants, expatriés : chaque profil impose une typologie et un niveau de finition différents.
- Combien de temps un bien reste-t-il vacant ? Un loyer élevé sur un bien loué huit mois par an rapporte moins qu’un loyer modéré loué toute l’année.
- Qu’est-ce qui change dans le secteur ? Voirie, desserte, équipements : les transformations d’infrastructure sont le principal moteur de valorisation, et elles se constatent sur le terrain avant d’apparaître dans les prix.
Le guide complet des quartiers de Dakar permet de comparer ces dynamiques secteur par secteur avant de restreindre votre recherche.
La même question se pose hors du logement : un local professionnel se choisit sur le flux, l’accès et la nature du preneur, pas sur l’adresse. Notre article sur l’immobilier d’entreprise à Dakar détaille ce raisonnement et ses risques propres.
Étape 4 — Vérifier le titre avant de parler du prix
C’est l’étape que les débutants inversent le plus souvent : ils négocient, s’engagent moralement, puis découvrent que le bien repose sur un droit fragile. Au Sénégal, la nature du support juridique détermine à la fois la sécurité de votre investissement et sa liquidité à la revente.
- Comprendre d’abord ce que vous achetez : la différence entre titre foncier et bail change tout, y compris la facilité à revendre.
- Faire ensuite les contrôles : la procédure pour vérifier un titre foncier se conduit avant la promesse, pas après.
- S’appuyer sur un professionnel : le rôle du notaire dans un achat immobilier au Sénégal est de sécuriser le dossier juridique — mais il ne remplace ni la visite, ni le bornage, ni l’enquête de terrain.
- Redoubler de prudence sur les terrains, où les montages irréguliers sont les plus fréquents : notre guide pour acheter un terrain au Sénégal liste les vérifications minimales.
Règle simple pour un premier investissement : si le titre n’est pas clair, passez votre chemin. Un débutant n’a ni le temps ni les moyens de régulariser une situation foncière complexe, et la décote qu’on lui promet en compensation est presque toujours inférieure au coût réel du risque.
Étape 5 — Calculer un rendement honnête
Le rendement brut — le loyer annuel rapporté au prix d’achat — est un indicateur de tri, pas une décision. Le seul chiffre qui compte est le rendement net, et il s’obtient en retranchant du loyer annuel tout ce qui sort réellement de votre poche.
| Poste | Ce qu’il faut y mettre | Comment l’estimer |
|---|---|---|
| Vacance locative | Les mois sans locataire entre deux baux | Demander aux gérants du quartier le délai moyen de relocation |
| Impayés | Une provision, même faible | Provisionner un pourcentage du loyer annuel |
| Entretien courant | Plomberie, peinture, climatisation | Un pourcentage annuel du loyer, plus élevé en bord de mer |
| Gros entretien | Toiture, façade, canalisations | Une provision annuelle lissée sur plusieurs années |
| Charges non récupérables | La part qui reste à votre charge | Relevés réels des derniers mois, pas une moyenne annoncée |
| Gestion | Honoraires si vous déléguez | Pourcentage du loyer encaissé, à faire écrire dans le mandat |
| Fiscalité | Impôts et taxes applicables aux revenus fonciers | À faire chiffrer par un professionnel selon votre situation |
Nous ne publions pas de taux de rendement type : il dépend du quartier, de la typologie et de l’état du bien, et un chiffre unique servirait surtout à vous rassurer à tort. La méthode fiable est de construire ce tableau sur votre propre dossier, avec des montants que vous avez vérifiés, puis de refaire le calcul en dégradant les hypothèses : deux mois de vacance de plus, un locataire qui part au bout d’un an. Si l’opération tient encore, elle est solide.
Si vous voulez dérouler ce calcul jusqu’au bout sur un bien précis, notre guide de la rentabilité locative à Dakar détaille les douze postes à intégrer et les cinq erreurs de calcul les plus fréquentes.
Étape 6 — Décider du meublé ou du nu
Le meublé affiche un loyer supérieur, mais il change la nature du métier : rotation plus rapide, gestion plus lourde, mobilier à renouveler, saisonnalité plus marquée. Le nu rapporte moins par mois mais mobilise moins de temps et attire des locataires plus stables. Notre comparatif entre location meublée et non meublée à Dakar détaille cet arbitrage, qui dépend surtout du temps que vous pouvez y consacrer.
Pour un premier investissement conduit à distance, le nu avec un bail long est presque toujours le choix le plus raisonnable. Le meublé se justifie quand vous avez déjà un gestionnaire fiable sur place et un secteur à forte demande de courte durée, comme les quartiers côtiers où l’on cherche à louer un appartement à Ngor.
Étape 7 — Organiser la gestion dès le départ
Un investissement locatif se gère, et cette gestion a un coût : en argent si vous déléguez, en temps si vous l’assumez. Décidez avant d’acheter, pas après le premier problème.
- En direct. Vous encaissez tout, mais vous devez être joignable, réactif et présent pour les visites, les réparations et les relances. Difficile depuis l’étranger.
- Par un gestionnaire. Vous payez un pourcentage du loyer encaissé. Exigez un mandat écrit précisant le périmètre exact : recherche de locataire, encaissement, relances, petits travaux, reporting, et surtout le seuil au-delà duquel votre accord est requis.
- Par un proche. Solution fréquente et la plus risquée sur la durée : pas de contrat, pas de reddition de comptes, et une relation personnelle qui rend les rappels à l’ordre difficiles. Si vous y recourez, formalisez quand même par écrit.
Dans tous les cas, imposez un reporting régulier : quittances, relevés d’encaissement, photos après travaux. Un investisseur à distance qui ne reçoit rien pendant six mois découvre les problèmes quand ils sont devenus coûteux.
Les erreurs les plus fréquentes du débutant
- Acheter sur le rendement affiché par le vendeur. Refaites le calcul avec vos propres chiffres, systématiquement.
- Négliger la vacance. C’est le premier destructeur de rentabilité, très loin devant le prix d’achat.
- Surcalibrer les finitions. Un standing supérieur à celui du quartier ne se répercute pas dans le loyer : vous payez une prestation que le marché local ne valorise pas.
- Verser des fonds hors étude ou sans reçu ventilé, quel que soit le motif invoqué.
- Confondre prix demandé et valeur. Le prix d’une annonce est une proposition ; la valeur se déduit des transactions comparables du secteur.
- Investir sans stratégie de sortie. Demandez-vous dès l’achat à qui vous revendrez ce bien et en combien de temps. Un actif illiquide n’est pas un investissement, c’est un engagement.
- Se disperser. Un premier investissement bien conduit vaut mieux que trois dossiers menés en parallèle sans suivi.
Le cas particulier de la diaspora
Investir depuis l’étranger ajoute une couche de risque qui se traite par la procédure, pas par la confiance. Trois principes suffisent à éliminer la majorité des mauvaises surprises : ne verser que sur le compte d’une étude notariale, exiger de voir chaque document avant de s’engager, et faire visiter le bien par un tiers indépendant à la fois du vendeur et de votre mandataire. Le reste — procuration, calendrier, pièces — se prépare avec l’étude, comme détaillé dans notre guide complet pour acheter et investir au Sénégal.
Certains investisseurs de la diaspora comparent par ailleurs le marché sénégalais avec des places étrangères plus standardisées, où l’acquisition ouvre parfois des droits de séjour : nous détaillons ce mécanisme dans notre article sur le visa et la résidence via l’immobilier à Dubaï. Les deux logiques sont complémentaires plutôt qu’opposées, mais elles ne répondent pas au même objectif patrimonial.
Si vous en êtes au stade du repérage, parcourir les annonces de maisons à acheter dans les quartiers résidentiels de Dakar donne une première idée réaliste des niveaux de prix et des typologies disponibles.
Questions fréquentes
Faut-il commencer par un petit bien ?
Pour un premier investissement, oui, dans la plupart des cas. Un bien de taille modeste limite l’exposition, se reloue plus facilement et se revend plus vite. Il permet surtout d’apprendre la gestion sur un dossier dont l’échec ne serait pas patrimonialement grave.
Neuf ou ancien pour un premier investissement ?
Le neuf réduit les travaux et les mauvaises surprises techniques, mais s’achète plus cher et impose souvent d’attendre la livraison. L’ancien coûte moins à l’entrée mais demande un budget de remise en état sérieux et une vraie vigilance sur l’état du bâti. Le critère décisif reste la clarté du titre, pas l’âge du bien.
Peut-on investir sans apport ?
Les conditions de financement varient selon les établissements et votre situation, et nous ne publions pas de règle générale qui serait vite fausse. Ce qui est constant : sans trésorerie de sécurité, un investissement locatif devient fragile dès le premier incident. Faites chiffrer votre capacité réelle avant de chercher un bien, pas l’inverse.
Combien de temps faut-il pour rentabiliser ?
Cela dépend du prix payé, du loyer obtenu, du taux de vacance et des travaux. Aucun délai type n’a de sens hors dossier. Construisez votre propre projection sur des hypothèses vérifiées, puis refaites-la en dégradant chaque hypothèse : c’est la version pessimiste qui vous dira si l’opération est saine.
